
导语|Anthropic 修订招股书补上 Q3:单季营收约 169.6 亿美元(同比约 +1127%),同时披露约 8954 亿美元算力/基建采购与租赁承诺——关键是:这不是当期到账现金。
2026 年 11 月 2 日,Anthropic 向 SEC 提交修订版招股书 Form S-1/A,把截至 9 月 30 日的第三季度财务补进招股材料。初版上周披露时主要给到上半年;这次才把 Q3 完整摊开。中文语境里常说的「约 9000 亿」,对应的是美元口径约 $895.4B 的多年承诺合计,不是本季收入、也不是本季已付出现金。
⚠️ 口径提醒:下文金额以 SEC 招股书与 CNBC 等一手/权威报道交叉核对。营收用「约 169.6 亿美元 / $16.956B」;叙事段落里公司亦把单季营收写作约「$17.0 billion」。汇率仅作量级换算参考,勿当精确人民币报表。
一、Q3 成绩单:营收猛,但经营又转亏
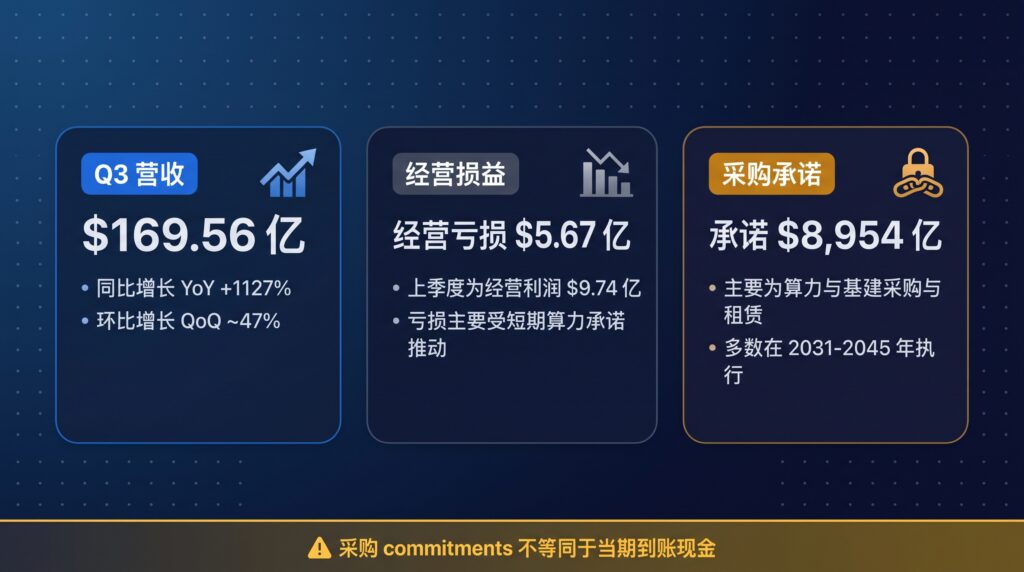
按招股书季度表,截至 2026 年 9 月 30 日当季营收为 $16.956B(约 169.6 亿美元),同比约 +1,127%(去年同期约 $1.382B)。环比约 +47%(上一季约 $11.555B)——增速仍快,但已明显低于 Q2 约 144%、Q1 约 132% 的环比节奏(CNBC 汇总口径)。
同一季,Anthropic 录得约 $567M 经营亏损;上一季还是约 $974M 的经营利润。公司解释:亏损主要由约 $5.0B 的短期算力承诺成本推动——短期算力目前显著贵于多年期采购/租赁安排。另有约 $2.0B 非现金捐赠匹配费用等项目进入经营端(权威转述口径)。
读者更容易被「净亏损」吓到:Q3 净亏损约 $23.29B;前九个月净亏损约 $104.0B。但招股书显示,大头来自可转债、衍生品与 SAFE 等公允价值变动(九个月约 $94.3B 量级)——更像估值波动记账,不等于本季「烧光同等现金」。经营现金与流动性要分开看:前九个月经营活动仍产生约 $6.6B 现金;截至 9 月 30 日流动性约 $146.6B(现金+短期投资+信贷额度可用余额等,详见招股书)。
二、约 8954 亿美元承诺:买到约 2045 的算力期权
招股书原话要点:截至及之后于 2026 年 9 月 30 日,公司已签订采购承诺与租赁协议(含短期承诺、尚未起租的租赁),合计承诺支出约 $895.4B,实质上几乎全与算力与基础设施相关。
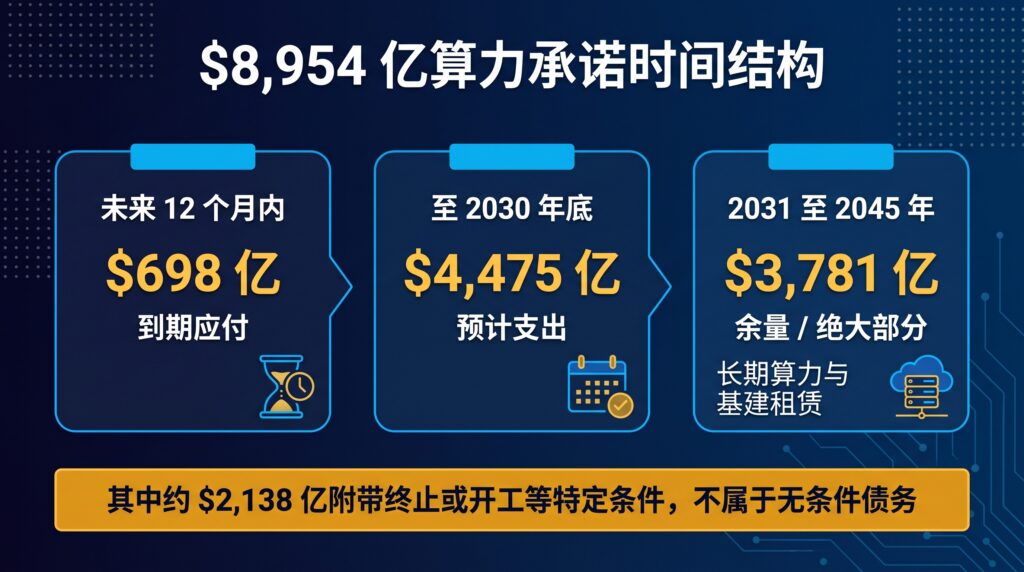
- 时间结构:约 $447.5B 预计在 2030 年底前发生;其余绝大部分落在 2031–2045。
- 近端压力:约 $69.8B 将在 2026 年 9 月 30 日起的 12 个月内到期应付。
- 可撤销/附条件部分:约 $213.8B 与可行使终止权或开工前融资/场站/监管等条件相关——承诺总额不等于铁板钉钉的无条件债务。
命名的最低承诺(招股书披露口径,不论实际用量,受条款约束)包括:对 Microsoft 至少约 $44.9B(约 2026/11–2033/6)、对 Google 至少约 $121.3B(约 2026/4–2033/7)、对 Amazon 至少约 $110.0B(约 2026/5–2036/4)。另有 Broadcom 等相关设备主租赁等安排。中文报道爱写「约 9000 亿人民币」时,请把它翻译回「约九千亿美元级的多年采购/租赁义务」,而不是「本季进账九千亿」。
三、轻解读:高增长叙事遇上「算力账单前置」
Anthropic 此刻的故事,不是「亏成渣就讲不通」,而是「收入曲线陡、算力合同更陡」。 一边是 Claude 商业化把单季营收推到约 170 亿美元量级;一边是为锁产能签下延展到约 2045 的采购与租赁。短期高价算力把经营利润打回亏损,提醒市场:AI 公司的利润表,短期更像「产能利用率 + 合同结构」的函数,而不只是「模型谁更聪明」。
对国内读者,三条实用滤镜:① 看 YoY 时别漏 QoQ 放缓;② 看净亏损时先抠非现金公允价值;③ 看「9000 亿」时问清楚年份跨度与是否含可撤销条款。IPO 路演接下来会反复打这些点——读招股书比读标题安全。
你更担心 Anthropic 的哪一头:环比增速放缓,还是延展到 2045 的算力账单?
参考来源

暂无评论内容